La rénovation énergétique est devenue une priorité pour des millions de propriétaires français. Entre la hausse des prix de l’énergie, les nouvelles normes DPE et les aides gouvernementales, les raisons de se lancer ne manquent pas. Mais le financement reste souvent le principal frein. Le rachat de crédit avec trésorerie peut, dans certains cas, permettre de financer ces travaux en les intégrant à une mensualité unique, au prix d’une durée généralement plus longue et d’un coût total plus élevé. Explications complètes dans ce guide.
Pourquoi la rénovation énergétique s’impose aux propriétaires
Le contexte énergétique français a profondément évolué ces dernières années. Avec la hausse du prix de l’électricité depuis 2022 et un prix du gaz qui reste volatil, la facture énergétique pèse lourdement sur le budget des ménages. Un logement classé F ou G au DPE consomme nettement plus d’énergie qu’un logement classé B, avec des factures sensiblement plus élevées.
Au-delà de l’aspect financier, la réglementation se durcit. Depuis le 1er janvier 2025, les logements classés G ne respectent plus le critère de décence énergétique pour les nouveaux baux, renouvellements et reconductions (loi Climat et résilience). Les logements classés F suivront en 2028. Pour les propriétaires bailleurs, la rénovation devient une condition pour continuer à louer.
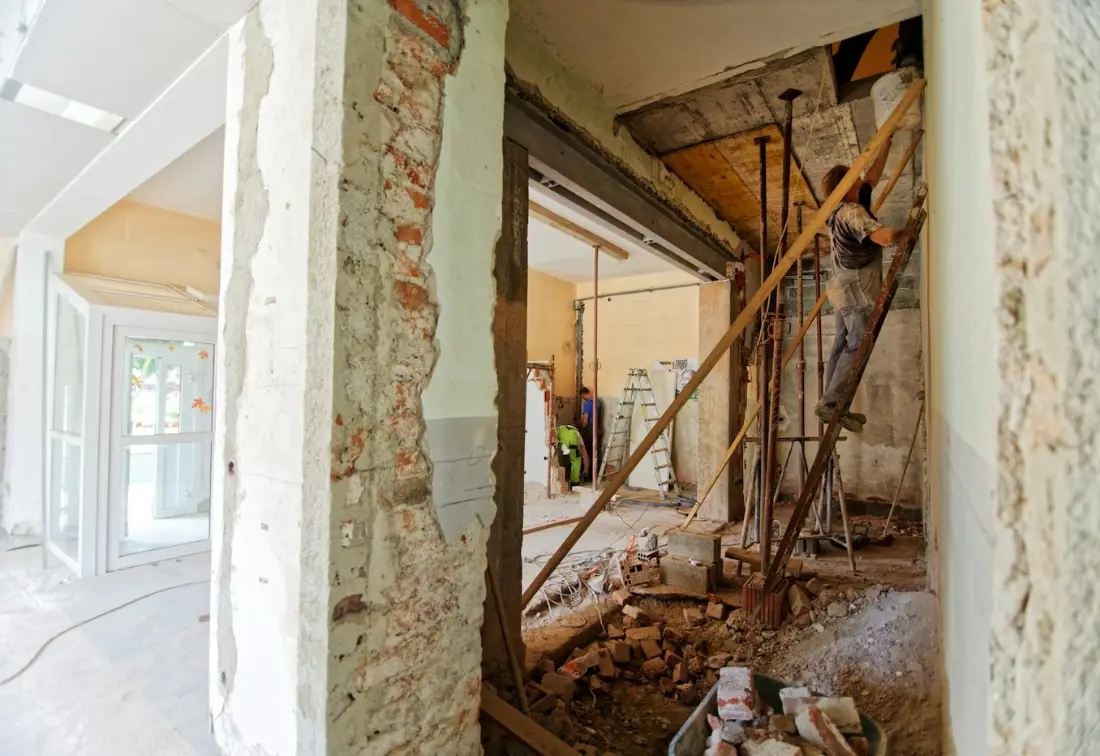
Les travaux les plus courants et leurs ordres de grandeur, à titre indicatif (seuls des devis permettent de chiffrer votre projet) :
- Isolation des combles : 2 500 à 6 000 euros pour une maison de 100 m²
- Isolation des murs par l’extérieur : 12 000 à 22 000 euros
- Remplacement d’une chaudière fioul par une pompe à chaleur air-eau : 10 000 à 18 000 euros
- Installation de panneaux solaires photovoltaïques (3 kWc) : 7 500 à 11 000 euros
- Remplacement des fenêtres simple vitrage : 5 000 à 12 000 euros selon le nombre
Un projet de rénovation globale peut ainsi représenter 25 000 à 50 000 euros, voire davantage pour les passoires thermiques.
Les aides à la rénovation énergétique : MaPrimeRénov’ et les autres dispositifs
Le gouvernement a mis en place plusieurs dispositifs pour accompagner les propriétaires. MaPrimeRénov’ reste le pilier central du financement de la rénovation énergétique en 2026.
MaPrimeRénov’ : une aide qui dépend de vos revenus
Le dispositif distingue quatre profils de revenus (bleu, jaune, violet, rose) : le montant de l’aide dépend de ce profil et des travaux réalisés. Le barème étant révisé régulièrement, vérifiez les montants en vigueur sur france-renov.gouv.fr, ou auprès d’un conseiller France Rénov’, avant de bâtir votre plan de financement.
Les autres aides cumulables :
- Les certificats d’économies d’énergie (CEE) : primes versées par les fournisseurs d’énergie, dont le montant varie selon les travaux et les revenus
- L’éco-prêt à taux zéro (éco-PTZ) : jusqu’à 50 000 euros à taux zéro sur 20 ans pour une rénovation globale
- La TVA à 5,5 % sur les travaux de rénovation énergétique
- Les aides locales : de nombreuses régions et départements proposent des compléments
Même en cumulant ces aides, un reste à charge important demeure souvent à financer.
Le rachat de crédit avec trésorerie : une solution possible pour financer le reste à charge
C’est précisément là que le rachat de crédit avec trésorerie entre en jeu. Le principe est simple : vous regroupez vos crédits existants (immobilier, consommation, auto) en un seul prêt, et vous intégrez une enveloppe supplémentaire pour financer vos travaux.
Comment fonctionne concrètement le montage ?
Propriétaire d’une maison individuelle, quatre crédits à la consommation (capital restant dû : 66 344 €), garantie hypothécaire sur le logement.
- Montant total du crédit
- 79 000 €
- Durée
- 300 mois (25 ans)
- Taux débiteur
- 6,05 % fixe
- TAEG
- 7,80 % fixe
- Échéances
- 300 mensualités de 511,42 €, hors assurance facultative
- Montant total dû
- 153 422,96 €, hors assurance facultative
- Frais
- Coût total du crédit : 84 426,96 €, dont frais de dossier : 1 659 €, rémunération de l’intermédiaire : 6 320 €, frais d’acte d’hypothèque : 2 025 €
- Garantie
- Hypothèque sur le logement (en cas de défaillance, le bien peut être saisi)
- Assurance
- Hors assurance facultative.
Exemple établi à partir d’un dossier réellement financé en 2026 par l’intermédiaire de Kreid, anonymisé. Les conditions dépendent de chaque situation et de l’établissement prêteur ; elles ne préjugent pas de celles qui vous seront proposées, sous réserve d’acceptation du dossier. La baisse de la mensualité s’accompagne d’un allongement de la durée de remboursement et d’une hausse du coût total. Montant total dû au titre des crédits regroupés avant l’opération : 86 028 € ; après : 153 422,96 €. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Résultat : dans cet exemple, le couple finance plus de 20 000 euros de travaux avec une mensualité plus faible qu’auparavant, en contrepartie d’une durée plus longue et d’un coût total plus élevé. Selon les travaux réalisés, sa maison peut gagner une ou plusieurs classes DPE et consommer moins d’énergie.
En savoir plus sur le rachat de crédit propriétaire
Travaux finançables : isolation, pompe à chaleur, panneaux solaires
Le rachat de crédit avec trésorerie peut financer la plupart des travaux de rénovation énergétique, sous réserve d’acceptation. Voici les principaux postes.
L’isolation thermique : le geste prioritaire
L’isolation est systématiquement recommandée en premier par les auditeurs énergétiques. Les déperditions thermiques d’une maison non isolée se répartissent ainsi : 25 à 30 % par le toit, 20 à 25 % par les murs, 10 à 15 % par les fenêtres et 7 à 10 % par le plancher bas.
L’isolation des combles est souvent le poste le plus vite amorti. L’isolation des murs par l’extérieur s’amortit plus lentement, mais apporte un gain de confort immédiat, été comme hiver.
La pompe à chaleur : diviser sa facture de chauffage
Une pompe à chaleur air-eau affiche un COP (coefficient de performance) moyen de 3,5 à 4. Cela signifie que pour 1 kWh d’électricité consommé, elle produit 3,5 à 4 kWh de chaleur. Concrètement, un ménage qui dépensait 2 800 euros par an en gaz peut voir sa facture de chauffage réduite de manière significative avec une PAC performante.
Les panneaux solaires : produire et consommer sa propre énergie
Une installation de 3 kWc en autoconsommation couvre une partie des besoins électriques d’un foyer, variable selon l’ensoleillement et les usages. Le surplus peut être revendu à un opérateur agréé. L’amortissement se compte en années, à comparer à la durée de vie des panneaux.
Combiner les travaux pour maximiser les gains
L’idéal est de réaliser un bouquet de travaux cohérent. Un audit énergétique (obligatoire pour MaPrimeRénov’ Parcours Accompagné) permet de définir les priorités et de maximiser le gain de classes DPE. Selon les études « valeur verte » des notaires de France, un meilleur classement énergétique peut valoriser un bien.
Les avantages fiscaux et la valorisation de votre bien
Au-delà des économies d’énergie, la rénovation énergétique offre des avantages patrimoniaux significatifs.
Impact sur la valeur du bien immobilier
À caractéristiques comparables, un logement classé A ou B se vend en général plus cher qu’un logement classé D, l’écart variant selon les régions. À l’inverse, une étiquette F ou G entraîne souvent une décote. Pour un bien estimé à 250 000 euros, passer de F à B peut représenter un gain de valeur considérable.
Avantages pour les propriétaires bailleurs
Les propriétaires bailleurs qui rénovent leurs logements peuvent déduire les travaux de leurs revenus fonciers (régime réel). De plus, un logement rénové se loue en général plus facilement. Le loyer peut également être revalorisé dans le respect de l’encadrement en vigueur.
Le cumul optimal des financements
Une démarche cohérente consiste à :
- Réaliser un audit énergétique pour identifier les travaux prioritaires
- Déposer les dossiers MaPrimeRénov’ et CEE avant le début des travaux
- Demander un éco-PTZ pour la partie finançable à taux zéro
- Si votre budget le permet, intégrer le reste à charge dans un rachat de crédit avec trésorerie, après comparaison avec un prêt travaux classique
Ce montage permet de limiter la part financée à crédit tout en mobilisant les aides disponibles.
FAQ : Financer ses travaux par le rachat de crédit
Peut-on cumuler un éco-PTZ et un rachat de crédit avec trésorerie ?
Oui, les deux dispositifs sont cumulables. L’éco-PTZ finance une partie des travaux à taux zéro (jusqu’à 50 000 euros sur 20 ans), et le rachat de crédit avec trésorerie peut couvrir le solde ou d’autres besoins. Un courtier spécialisé peut vous aider à articuler ces deux financements.
Quel montant de trésorerie peut-on obtenir dans un rachat de crédit pour des travaux ?
Le montant de trésorerie dépend de votre capacité de remboursement et de la valeur de votre bien immobilier (si le rachat inclut un crédit hypothécaire). La part de trésorerie acceptée varie selon les prêteurs et le type d’opération. Les fonds sont versés directement sur votre compte, parfois sur présentation de devis. Sous réserve d’acceptation du dossier.
Les travaux doivent-ils être réalisés par un artisan RGE ?
Pour bénéficier de MaPrimeRénov’, des CEE et de l’éco-PTZ, oui : les travaux doivent impérativement être réalisés par un professionnel certifié RGE (Reconnu Garant de l’Environnement). Pour la trésorerie travaux intégrée au rachat de crédit, cette obligation n’existe pas, mais faire appel à des artisans RGE reste recommandé pour sécuriser la qualité des travaux et bénéficier des aides.
Combien de temps faut-il pour mettre en place un rachat de crédit avec trésorerie travaux ?
Comptez en général 3 à 6 semaines sans garantie et 6 à 12 semaines avec garantie hypothécaire, du premier contact au déblocage des fonds. Nos conseillers préparent votre dossier en parallèle de vos demandes d’aides MaPrimeRénov’ afin de synchroniser les financements et vous permettre de démarrer vos travaux dans les meilleurs délais.
Vous avez un projet de rénovation énergétique et souhaitez connaître votre budget réel après aides et rachat de crédit ? Contactez-nous au 03 20 01 56 10 pour une simulation gratuite et personnalisée. Notre équipe, qui cumule plus de 20 ans d’expérience dans le courtage en crédit, vous accompagne dans le montage de votre financement travaux, sous réserve d’acceptation.

20 ans à accompagner les clients dans leurs projets. Fondateur de Kreid, je défends une méthode simple : comprendre la situation de chacun, comparer les solutions, et expliquer chaque chiffre avant toute signature.