Ce que l’assureur cherche à évaluer
Ce guide décrit la lecture d’un dossier par un assureur et ne remplace aucun avis médical. Face à un emprunteur diabétique, l’assureur ne se contente pas du diagnostic. Il cherche à apprécier l’évolution probable du risque sur toute la durée du prêt. Les éléments examinés portent le plus souvent sur :
- le type de diabète et son ancienneté ;
- le traitement en cours (mesures hygiéno-diététiques, comprimés, insuline) et sa stabilité ;
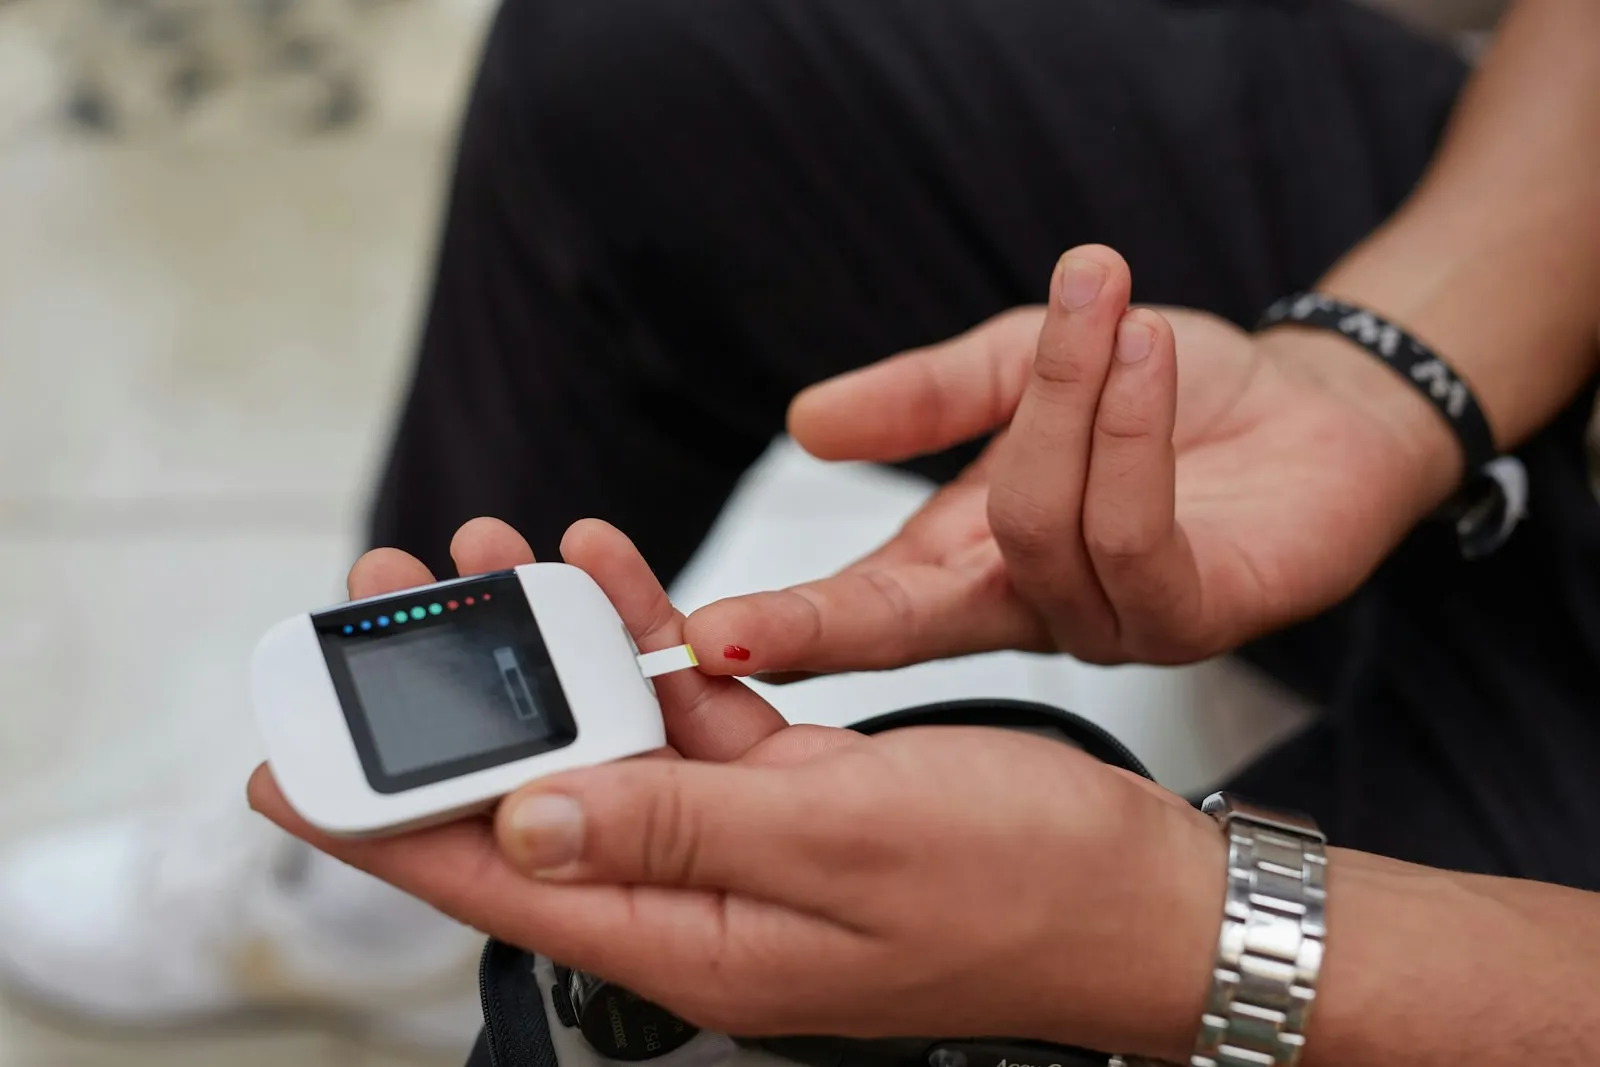
- l’équilibre de la maladie sur la durée, tel qu’il ressort des bilans biologiques ;
- la présence ou l’absence de complications touchant les yeux, les reins, les nerfs ou le système cardiovasculaire ;
- les facteurs associés : tension, cholestérol, poids, tabac.
Le diabète de type 1 et le diabète de type 2 ne sont pas analysés de la même façon : âge d’apparition, traitement et profil de risque diffèrent. Chaque assureur applique sa propre méthode, ce qui explique des réponses parfois éloignées pour un même dossier.
Un dossier qui raconte la durée
Un bilan isolé, même rassurant, dit peu de chose. Plusieurs résultats espacés dans le temps montrent au contraire une tendance. Lorsque l’assureur demande des précisions, prévoyez de réunir :
- les derniers bilans sanguins, et si possible les précédents sur une ou deux années ;
- un compte rendu récent du médecin qui assure le suivi du diabète ;
- les résultats des examens de dépistage des complications (fond d’œil, fonction rénale, examen des pieds, bilan cardiaque le cas échéant) ;
- la liste exacte des traitements, avec leurs dates de mise en place ou de modification.
Ces documents sont transmis au médecin-conseil de l’assureur, sous pli confidentiel. Ni le prêteur ni le courtier n’y ont accès. Anticiper cette collecte évite que votre demande reste bloquée plusieurs semaines faute de pièce.
Les décisions possibles et leur portée
L’assureur peut accepter aux conditions standard, appliquer une surprime, poser des exclusions ou limiter certaines garanties. Pour un dossier lié au diabète, les limitations portent souvent sur l’incapacité de travail et l’invalidité : la garantie décès est plus rarement restreinte que les garanties liées au travail.
Une exclusion portant sur « les suites et conséquences » du diabète peut être large. Elle peut viser des arrêts liés à une complication rénale, oculaire ou cardiovasculaire. Avant d’accepter une proposition, demandez la rédaction exacte de chaque exclusion et mesurez ce qu’il resterait réellement couvert.
Grille de référence AERAS et examen en trois niveaux
La convention AERAS comporte une grille de référence qui fixe, pour certaines pathologies, des conditions d’assurance encadrées. Si le diabète ne figure pas dans la version en vigueur de la grille, la demande est étudiée selon les règles générales de la convention, dont l’examen en trois niveaux. La grille évolue : consultez la version à jour sur aeras-infos.fr plutôt que de vous fier à une ancienne lecture.
Si votre demande est refusée aux conditions standard, la convention prévoit un réexamen par un service médical spécialisé, puis un troisième niveau pour les dossiers qui le justifient. Pour un crédit immobilier, ce dispositif s’applique notamment lorsque le capital assuré ne dépasse pas 420 000 € et que le prêt se termine avant 71 ans. Un mécanisme d’écrêtement des surprimes existe aussi, sous conditions de ressources. Le détail figure dans notre guide sur l’assurance emprunteur et la convention AERAS.
Enfin, si votre projet immobilier entre dans le cadre de la loi Lemoine (part assurée jusqu’à 200 000 € par personne et fin de prêt avant 60 ans), aucun questionnaire de santé ne peut vous être demandé.
Comparer et organiser la couverture du foyer
Un contrat de groupe et un contrat individuel n’appliquent pas la même politique d’acceptation. La délégation d’assurance permet de soumettre votre dossier à d’autres assureurs. Un courtier en assurance emprunteur peut le faire avec un seul jeu de pièces et vous présenter les réponses obtenues, garantie par garantie, sans pouvoir garantir l’issue.
Dans un emprunt à deux, la répartition des quotités est aussi un levier de réflexion. Si l’un des co-emprunteurs obtient des conditions standard et l’autre une surprime, plusieurs répartitions sont possibles, dans le respect de la couverture minimale exigée par le prêteur. Ce choix engage la protection du foyer : il doit tenir compte des revenus de chacun et pas seulement du coût. Notre page sur le taux d’assurance emprunteur explique comment la quotité pèse sur la cotisation.
Conseils pratiques
- Déclarez exactement ce que demande le questionnaire, traitements compris : une fausse déclaration peut priver de toute indemnisation.
- Constituez votre dossier avant la demande, en particulier les bilans successifs.
- Lisez chaque exclusion au regard de votre métier : une restriction sur l’incapacité n’a pas la même portée pour un emploi sédentaire que pour un métier physique.
- Comparez sur le coût total et non sur la seule surprime affichée.
- Gardez une trace de l’évolution de votre suivi : si votre situation s’améliore durablement, un nouveau contrat pourra être étudié plus tard, la loi Lemoine permettant de changer à tout moment pour un prêt immobilier, sous réserve d’un niveau de garanties équivalent.
- Anticipez les délais si votre achat ou votre regroupement de crédits a une date butoir.
Questions fréquentes sur l’assurance emprunteur et le diabète
Le diabète entraîne-t-il forcément une surprime ?
Non. Selon le type, l’équilibre, l’ancienneté et l’absence de complications, certains dossiers sont acceptés aux conditions standard. D’autres font l’objet d’une surprime ou d’exclusions. Chaque assureur décide après étude.
Un diabète traité sans insuline est-il mieux accepté ?
Le traitement est un élément parmi d’autres. L’assureur regarde l’ensemble du dossier : équilibre, complications, facteurs associés. Aucune règle unique ne s’applique.
Puis-je être assuré si j’ai déjà eu une complication ?
C’est possible, avec des conditions souvent plus restrictives. La convention AERAS prévoit un examen approfondi lorsque le premier niveau aboutit à un refus.
Le droit à l’oubli s’applique-t-il au diabète ?
Non. Le droit à l’oubli de la loi Lemoine concerne les cancers et l’hépatite C. Pour le diabète, ce sont les règles générales de la convention AERAS, dont l’examen en trois niveaux, qui s’appliquent.
Mon prêteur peut-il refuser un contrat externe avec surprime ?
Le prêteur apprécie l’équivalence des garanties, pas le tarif. Un contrat externe surprimé reste recevable s’il respecte les critères exigés ; une exclusion importante peut en revanche poser problème.

20 ans à accompagner les clients dans leurs projets. Fondateur de Kreid, je défends une méthode simple : comprendre la situation de chacun, comparer les solutions, et expliquer chaque chiffre avant toute signature.